Domain eg-richtlinie.de kaufen?
Wir ziehen mit dem Projekt
eg-richtlinie.de um.
Sind Sie am Kauf der Domain
eg-richtlinie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eg-richtlinie.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
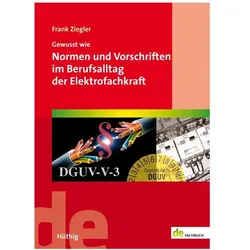
Gewusst wie: Normen und Vorschriften im Berufsalltag der Elektrofachkraft, Fachbücher von Frank ZieglerIm Berufsalltag ist die Anwendung von Normen und Vorschriften für die Elektrofachkraft unerlässlich. Doch deren Übertragung auf die Praxis fällt oft gar nicht so leicht. Dieses Buch soll genau dafür eine Hilfestellung geben: Anhand verschiedener Praxisfälle wird aufgezeigt, welche Normen und Vorschriften zur Anwendung kommen können und wie sich diese bei der täglichen Arbeit umsetzen lassen. Diese Themen werden behandelt: - Rechtsgrundlagen - Besondere Praxisfälle und deren normative und praktische Bewertung - Praxisfälle und deren normative und praktische Bewertung im Bereich - der Energietechnik - der Schaltanlagen/Verteiler - der Informationstechnik - des Blitz- und Überspannungsschutzes/der Erdung - des Brandschutzes in der Elektrotechnik - der Errichtung von Photovoltaikanlagen - der Errichtung von Not- und Sicherheitsbeleuchtungsanlagen - der Überprüfung von elektrischen Anlagen und Arbeitsmitteln - der EMV.36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 96. Ergänzungslieferung, FachbücherDie "Strassenverkehrs-Richtlinien 96. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von Richtlinien, die bis zum Frühjahr 2025 aktualisiert wurden. Dieses Fachbuch richtet sich an eine Vielzahl von Fachleuten, darunter Richterinnen und Richter, Rechtsanwältinnen und Rechtsanwälte sowie Mitarbeiter von Strassenverkehrs- und Polizeibehörden. Es ist ein unverzichtbares Nachschlagewerk für Fahrschulen, Speditionen, Busunternehmen sowie Prüfstellen wie TÜV und DEKRA. Die loseblattgebundene Form ermöglicht eine flexible Handhabung und Anpassung an die sich ständig ändernden rechtlichen Rahmenbedingungen im Strassenverkehr. Mit 544 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis im Bereich des Strassenverkehrsrechts.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien und Normen für die visuelle Gestaltung, Fachbücher von Otl AicherEin knappes Vierteljahrhundert nach dem Ende des Nationalsozialismus erhielt Otl Aicher den Auftrag, die „heiteren“ Olympischen Spiele München 1972 zu gestalten. Er ging dabei systematisch und wissenschaftlich ans Werk, befreite visuelle Kommunikation von nationalem Pathos und reduzierte sie im Sinne des Bauhauses auf das Wesentliche: den Gebrauch. Das 1967 fertiggestellte Handbuch ist ein erstaunlich überschaubares Regelwerk, ein flexibles System aus Farben, Formen und Schrift, das Aichers Team und Partnern ein „freies Spielen“ ermöglichte sowie „unnötige Vorarbeit und zeitraubende Detailentscheidungen“ ersparte. Aicher hatte einen umfassenden Anspruch: Alles sollte gestaltet werden können. Mit den Ergebnissen aus über 100 Designbereichen gelang es ihm, eine aussergewöhnliche Breitenwirkung des Erscheinungsbildes zu schaffen und darüber hinaus neue Massstäbe im Corporate Design zu setzen. Bis heute gilt München 1972 als das erfolgreichste Designprojekt aller Olympischen Spiele.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewusst wie: Normen und Vorschriften im Berufsalltag der Elektrofachkraft, Fachbücher von Frank ZieglerIm Berufsalltag ist die Anwendung von Normen und Vorschriften für die Elektrofachkraft unerlässlich. Doch deren Übertragung auf die Praxis fällt oft gar nicht so leicht. Dieses Buch soll genau dafür eine Hilfestellung geben: Anhand verschiedener Praxisfälle wird aufgezeigt, welche Normen und Vorschriften zur Anwendung kommen können und wie sich diese bei der täglichen Arbeit umsetzen lassen. Diese Themen werden behandelt: - Rechtsgrundlagen - Besondere Praxisfälle und deren normative und praktische Bewertung - Praxisfälle und deren normative und praktische Bewertung im Bereich - der Energietechnik - der Schaltanlagen/Verteiler - der Informationstechnik - des Blitz- und Überspannungsschutzes/der Erdung - des Brandschutzes in der Elektrotechnik - der Errichtung von Photovoltaikanlagen - der Errichtung von Not- und Sicherheitsbeleuchtungsanlagen - der Überprüfung von elektrischen Anlagen und Arbeitsmitteln - der EMV.36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 96. Ergänzungslieferung, FachbücherDie "Strassenverkehrs-Richtlinien 96. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von Richtlinien, die bis zum Frühjahr 2025 aktualisiert wurden. Dieses Fachbuch richtet sich an eine Vielzahl von Fachleuten, darunter Richterinnen und Richter, Rechtsanwältinnen und Rechtsanwälte sowie Mitarbeiter von Strassenverkehrs- und Polizeibehörden. Es ist ein unverzichtbares Nachschlagewerk für Fahrschulen, Speditionen, Busunternehmen sowie Prüfstellen wie TÜV und DEKRA. Die loseblattgebundene Form ermöglicht eine flexible Handhabung und Anpassung an die sich ständig ändernden rechtlichen Rahmenbedingungen im Strassenverkehr. Mit 544 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis im Bereich des Strassenverkehrsrechts.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.